Cara Bina Rumah Atas Tanah Sendiri: Panduan Lengkap
Cara bina rumah atas tanah sendiri dari semak tanah dan pembiayaan hingga kelulusan PBT, jadual bayaran, pembinaan, CCC dan waranti, dengan rajah.
Kongsi di WhatsApp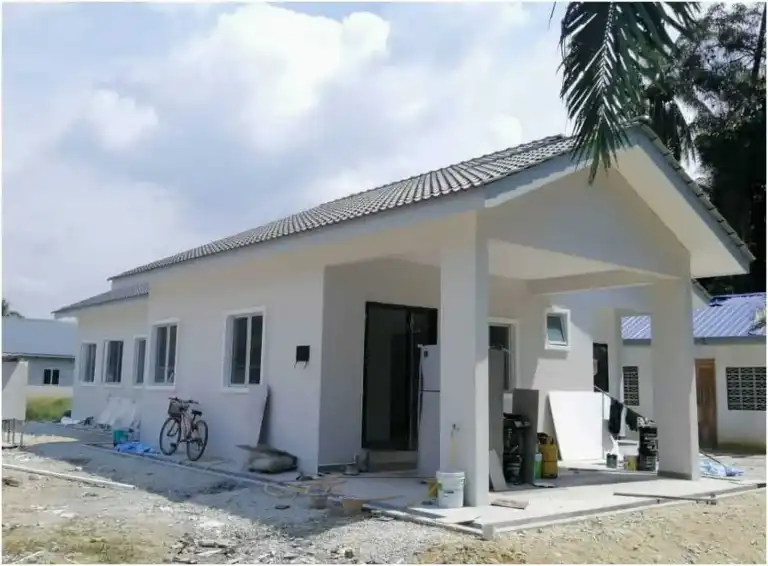
Cara bina rumah atas tanah sendiri bermula dengan menyemak tanah, bukan memilih design. Selepas itu urutannya tetap: pilih laluan pembiayaan, siapkan design dan quotation, dapatkan kelulusan PBT, tandatangan kontrak, bina mengikut peringkat bayaran, serah kunci dan CCC, kemudian waranti.
Artikel ini menerangkan setiap peringkat itu: apa yang berlaku, siapa yang buat, dokumen yang diperlukan dan bila wang bergerak. Ia ditulis untuk pemilik tanah di Selangor, Kuala Lumpur dan Putrajaya yang mahu faham keseluruhan perjalanan sebelum menandatangani apa-apa. Setiap peringkat ada halaman penuh di laman ini; artikel ini ialah peta yang menyambungkannya.
Dalam ringkas
- Ada 8 peringkat. Tempoh biasa keseluruhan ialah 12–18 bulan, kerana sebahagian peringkat berjalan serentak.
- Semak tanah dulu. Kategori, hakmilik, akses jalan dan keadaan tapak boleh menghentikan projek sebelum design dipilih.
- Pilih laluan pembiayaan sebelum memilih design. Harga kami sama untuk LPPSA, bank, KWSP dan tunai.
- Jangan mulakan kerja tapak sebelum pelan diluluskan PBT. Pelan mesti dihantar oleh profesional berdaftar, bukan pemilik tanah.
- Bayaran diikat kepada kerja yang disahkan, dalam 7 peringkat: deposit pengesahan 5% di awal dan bayaran akhir 5% semasa serahan.
- Selepas serah kunci, ada CCC dan waranti 12 bulan.
Gambaran keseluruhan: lapan peringkat
Aliran kerja kami ada 12 langkah dalam empat fasa. Di sini ia dikumpulkan kepada lapan peringkat supaya lebih mudah diikuti. Rajah 1 menunjukkan urutannya, dan Jadual 1 menunjukkan tempoh biasa bagi setiap langkah yang termasuk dalam setiap peringkat.
Tempoh dalam jadual ialah julat biasa, bukan janji, dan kelulusan PBT paling banyak berbeza ikut majlis. Sebahagian langkah berjalan serentak, jadi jumlah tempoh keseluruhan lebih pendek daripada jumlah semua langkah. Dua perkara yang paling kerap melambatkan projek ialah kelulusan PBT dan dokumen pembiayaan, dan kedua-duanya boleh dimulakan lebih awal daripada yang disangka.
Jadual 1. Peringkat, langkah dalam aliran kerja dan tempoh biasa.
| Peringkat | Langkah dalam aliran kerja | Tempoh biasa |
|---|---|---|
| 1. Semak tanah | Konsultasi Awal; Semakan Tanah | 1–3 hari; 3–7 hari |
| 2. Pilih pembiayaan | Semak kelayakan dulu, kemudian Dokumen Pembiayaan | 1–3 minggu untuk dokumen |
| 3. Design dan quotation | Pelan Konsep & 3D; Quotation | 1–2 minggu; 3–7 hari |
| 4. Kelulusan PBT | Penghantaran Pelan ke PBT; Kelulusan PBT | 2–4 minggu; 3–4 bulan |
| 5. Kontrak dan jadual bayaran | Kontrak dan terma bayaran berperingkat | Sebelum pembinaan bermula |
| 6. Pembinaan | Pembinaan | 5–6 bulan |
| 7. Serah kunci dan CCC | Pemeriksaan Kualiti; Serah Kunci; Sijil CCC | 1–2 minggu; 1 hari; 2–4 minggu |
| 8. Waranti | Waranti | 12 bulan |
Siapa buat apa
Satu sebab orang tersekat ialah tidak tahu siapa yang patut bergerak. Rajah 2 menunjukkan siapa terlibat pada setiap peringkat.
- Anda menyediakan dokumen tanah dan pembiayaan, menetapkan keperluan ruang dan bajet, meluluskan pelan dan quotation, dan membuat pemeriksaan bersama sebelum serahan.
- RumahHQ menjalankan konsultasi, semakan tanah, design, quotation, kerja pembinaan dan waranti, serta menyusuli kelulusan PBT bagi pihak anda.
- PSP ialah arkitek atau jurutera berdaftar yang menghantar pelan ke PBT, menyelia pembinaan dan mengeluarkan CCC. Pemilik tanah tidak boleh menandatangani pelan sendiri.
- PBT menyemak dan meluluskan pelan, serta membuat pemeriksaan semasa pembinaan.
- Pembiaya (LPPSA atau bank) menilai permohonan anda dan mengeluarkan pembiayaan berperingkat terus kepada kontraktor, mengikut kerja yang disahkan.
Peringkat 1: Semak tanah dulu
Banyak impian bina rumah tersekat bukan kerana duit atau design, tetapi kerana geran masih pertanian, pusaka belum dibahagikan, atau lot tiada akses jalan berdaftar. Sebab itu semakan tanah ialah peringkat pertama, sebelum anda belanja untuk lukisan.
Empat perkara yang menghentikan projek:
- Kategori tanah dan syarat nyata. Di atas tanah pertanian, Kanun Tanah Negara hanya membenarkan rumah untuk pemilik, atas tidak lebih satu perlima luas lot atau 2 hektar, mana yang lebih kecil, dan hanya jika syarat nyata tidak melarangnya. Selain itu, tanah perlu ditukar syarat dulu. PBT dan pembiaya tetap membuat keputusan sendiri.
- Hakmilik. Tanah ialah cagaran. Jika nama pada geran bukan nama pemohon, atau pusaka belum dibahagikan, pembiaya tidak akan meluluskan pembiayaan binaan.
- Akses jalan. Tanpa akses jalan berdaftar, pelan tidak diluluskan dan lori konkrit tidak boleh sampai ke tapak.
- Keadaan tapak. Cerun, tanah lembut atau tapak bertakung perlukan kerja tanah dan asas tambahan. Itu kos sebenar yang tidak termasuk dalam kadar per kaki persegi biasa.
Buat carian rasmi dulu sebelum apa-apa bayaran. Ia menunjukkan pemilik semasa, gadaian dan kaveat. Alat Semak Tanah kami bertanya tujuh soalan dan siap dalam satu minit. Untuk anggaran awal, ia menganggap kira-kira 45% daripada keluasan lot boleh menjadi tapak rumah, dan memberi perhatian bila lot kurang daripada 1,800 kaki persegi. Itu angka perancangan untuk menilai design, bukan kelulusan PBT.
Jika tanah pusaka atau masih pertanian
Tanah atas nama ibu atau bapa, tanah pusaka yang belum dibahagi dan tanah pertanian bukan terus “tak boleh”, tetapi ia perlu diuruskan dulu dan boleh mengambil masa berbulan. Jangan tunggu tukar syarat selesai sebelum menyemak kelayakan pembiayaan: kedua-duanya boleh berjalan serentak. Langkah pertama untuk setiap kes ada dalam artikel tanah pertanian dan pusaka dan di halaman Mula di sini.
Peringkat 2: Pilih laluan pembiayaan
Pilih laluan sebelum memilih design. Kesilapan paling mahal dalam proses ini ialah jatuh cinta dengan satu pelan, kemudian mendapati kelulusan anda lebih rendah daripada kosnya. Semak kelayakan anda dulu; alat itu percuma dan tanpa daftar.
Jadual 2 membandingkan empat laluan. Apa pun laluan anda, harga kami sama: kadar per kaki persegi tidak berubah mengikut cara anda membiayai.
Jadual 2. Empat laluan pembiayaan bina rumah.
| Laluan | Untuk siapa | Angka utama | Perlu diingat |
|---|---|---|---|
| LPPSA | Penjawat awam | 4.00% tetap sehingga RM750,000, baki melebihi itu 4.50%; had RM1,000,000 | Tiada margin. LPPSA meluluskan angka paling rendah antara empat, dan wang beza anda bayar dulu |
| Pinjaman bank | Sektor swasta dan peniaga | Dianggarkan 4.30% terapung, setakat 2026-09-23 | DSR dan margin yang menentukan jumlah, bukan kadar iklan. Minta asas margin secara bertulis |
| KWSP Akaun Sejahtera | Ahli KWSP yang memenuhi syarat | Pengeluaran, bukan pinjaman | Paling berkesan untuk menampung beza, bukan seluruh rumah. KWSP bayar ke akaun bank anda |
| Tunai | Dana sendiri | Tiada faedah, tiada gadaian | Jadual bayaran dan kelulusan PBT yang sama. Biasanya satu hingga dua bulan lebih pendek |
Beberapa perkara yang selalu terlepas pandang:
- LPPSA meluluskan angka paling rendah antara empat: harga perjanjian pembinaan, nilai penilaian JPPH, jumlah yang anda mohon dan kelayakan maksimum anda. Jika angka itu lebih rendah daripada harga kontrak, bezanya (wang beza) anda bayar dulu. Had RM1,000,000 dan bila permohonan dibuka diterangkan dalam artikel had LPPSA.
- Bank mengenakan faedah atas jumlah yang sudah dikeluarkan saja semasa pembinaan. Cara bank mengira DSR dan margin ada dalam artikel pinjaman bank.
- KWSP bukan pembiayaan. Wang dibayar ke akaun bank anda, dan anda yang kemudian membayar tuntutan kemajuan. Syarat pengeluaran ada di halaman KWSP.
- Tanah anda boleh membantu. Di bawah Skim Zero Deposit, tiada deposit tunai dibayar kepada kontraktor, tetapi anda masih menanggung kos pihak ketiga seperti duti setem, yuran guaman dan penilaian.
- Penjawat awam pun boleh memilih bank. Sebahagian penjawat awam layak untuk kedua-duanya, dan jawapannya bukan sentiasa LPPSA. LPPSA atau bank? membandingkan kedua-duanya dengan angka sebenar.
Dalam aliran kerja kami, dokumen pembiayaan disiapkan selepas pelan lulus, kerana LPPSA dan bank meminta kelulusan pelan bangunan sebelum mengeluarkan pembiayaan binaan. Tetapi pemeriksaan kelayakan dibuat awal. Sebelum memohon, elak membuat pinjaman baru, walaupun kecil: ia menaikkan DSR anda pada masa yang paling salah. Panduan kelayakan LPPSA menunjukkan cara mengira sendiri.
Peringkat 3: Design dan quotation
Anda boleh memilih daripada 62 pelan siap dengan 3D, lukisan penuh dan anggaran kos, mengubah suai salah satu, atau meminta kami melukis pelan baru mengikut bentuk tanah anda. Konsultasi, pelan konsep, pandangan 3D dan quotation semuanya percuma dan tanpa komitmen. Jika anda masih memilih, panduan memilih pelan banglo setingkat membantu menyaring ikut saiz tanah dan bilangan bilik.
Quotation kami lengkap dari A hingga Z sehingga serah kunci. Sebelum itu, kalkulator kos memberi anggaran awal. Kadar per kaki persegi ialah julat, kerana kadar sebenar bergantung kepada design dan spesifikasi, dan pasukan QS kami menetapkannya selepas meneliti lukisan pembinaan.
Jadual 3. Kadar pakej per kaki persegi, kos struktur dan kemasan sahaja.
| Pakej | Rumah 1 tingkat | Rumah 2 tingkat |
|---|---|---|
| Gold | RM210–240 psf | RM220–250 psf |
| Silver | RM200–220 psf | RM210–230 psf |
Kadar itu ialah kos struktur dan kemasan. Dua kos tetap berasingan ditambah di atas kadar itu: kelulusan PBT sehingga CCC RM45,000, dan meter kekal elektrik dan air RM5,500. Contohnya, rumah satu tingkat 1,800 kaki persegi, pakej Gold, dengan kedua-dua kos tetap itu berjumlah RM428,500 hingga RM482,500. Harga tanah, kerja tanah luar biasa, pagar, landskap, penghawa dingin dan perabot tidak termasuk; senarai penuh dan sebabnya ada dalam kos tersembunyi bina rumah, manakala kos bina rumah atas tanah sendiri 2026 memberi pecahan penuh. Apa yang dilindungi oleh setiap pakej ada di halaman pakej.
Apabila membandingkan quotation daripada beberapa kontraktor, pastikan ia setara. Membandingkan quotation yang tidak setara dan spesifikasi yang kabur ialah risiko biasa pada peringkat ini, jadi semak spesifikasi yang disertakan sebelum menilai harga.
Peringkat 4: Kelulusan PBT
Ramai menganggap kelulusan PBT sebagai urusan pentadbiran yang boleh dibuat kemudian. Ia bukan. Kelulusan pelan bangunan ialah dokumen yang diminta LPPSA dan bank sebelum mengeluarkan pembiayaan binaan, jadi ia berada di laluan kritikal projek anda. Tempoh biasa ialah 3–4 bulan.
Perkara yang patut anda tahu:
- Pelan mesti ditandatangani profesional berdaftar. Arkitek atau jurutera berdaftar menghantar pelan seni bina dan struktur. Pemilik tanah tidak boleh menghantar atau menandatangani sendiri.
- Ia satu set kelulusan, bukan satu. PBT mahu kebenaran merancang, pelan kejuruteraan dan pelan bangunan mengikut urutan, dan jabatan teknikal PBT boleh meminta pindaan.
- Kos tetap kami RM45,000 merangkumi pelan oleh profesional berdaftar, bayaran PBT, penghantaran dan susulan sehingga CCC dikeluarkan.
- Jangan mulakan kerja tapak sebelum pelan lulus. Struktur yang tidak mematuhi pelan lulus perlu diubah atau dirobohkan, dan itu kos yang tidak boleh dipulihkan.
- Empat dokumen pertama ialah tanggungjawab anda: geran asal atau salinan disahkan, resit cukai tanah terkini tanpa tunggakan, pelan tapak atau lot dari Pejabat Tanah, dan bukti kategori serta syarat nyata tanah membenarkan kediaman.
Jadual 4 menyenaraikan dokumen yang biasanya diminta pada setiap peringkat, supaya anda boleh menyediakannya lebih awal.
Jadual 4. Dokumen mengikut peringkat.
| Peringkat | Dokumen |
|---|---|
| Semak tanah | Kad pengenalan; geran atau hakmilik tanah; pelan tapak atau lot; resit cukai tanah terkini |
| Pembiayaan | Slip gaji tiga bulan terkini; penyata KWSP dan penyata bank; borang pembiayaan; laporan CCRIS atau CTOS |
| Design dan quotation | Senarai keperluan ruang dan bilik; gambar rujukan reka bentuk; pilihan pakej dan spesifikasi |
| Kelulusan PBT | Pelan seni bina dan struktur; borang permohonan PBT; bayaran proses |
| Kontrak dan pembinaan | Kontrak dan terma bayaran berperingkat; jadual kerja |
| Serah kunci dan CCC | Borang G1 hingga G21 yang lengkap; perakuan siap kerja subkontraktor; senarai kecacatan; borang serahan; manual peralatan dan waranti pembekal |
Peraturan penuh, siapa boleh menghantar pelan dan bayaran PBT yang sebenar ada di halaman kelulusan PBT.
Peringkat 5: Kontrak dan jadual bayaran
Soalan yang paling kerap ditanya, dan paling kurang dijawab dengan jelas dalam industri ini, ialah bila wang keluar. Jadual rujukan kami mengikat setiap bayaran kepada peringkat kerja yang boleh dilihat dan disahkan, bukan tarikh kalendar dan bukan pendahuluan besar. Rajah 3 menunjukkan keseluruhannya, dan Jadual 5 menunjukkan apa yang mesti siap sebelum setiap tuntutan, dengan contoh kos binaan RM450,000.
Jadual 5. Jadual bayaran rujukan, dengan contoh kos binaan RM450,000.
| Peringkat bayaran | Mesti siap sebelum tuntutan | % | Contoh RM450,000 |
|---|---|---|---|
| 1. Deposit pengesahan | Kontrak ditandatangani, pelan lulus diterima | 5% | RM22,500 |
| 2. Kerja tapak dan asas | Asas disahkan, Borang G berkaitan ditandatangani | 15% | RM67,500 |
| 3. Struktur tingkat bawah | Struktur disahkan jurutera | 20% | RM90,000 |
| 4. Dinding dan bumbung | Bumbung siap, rumah kalis air | 20% | RM90,000 |
| 5. M&E dan plaster | Ujian paip dan pendawaian lulus | 15% | RM67,500 |
| 6. Kemasan | Semua kemasan dipasang | 20% | RM90,000 |
| 7. Serahan dan bayaran akhir | Senarai kecacatan selesai, kunci diserah | 5% | RM22,500 |
| Jumlah | 100% | RM450,000 |
Jadual ini ialah rujukan, bukan terma kontrak. Kontrak yang anda tandatangani yang mengikat, dan jadual serta terma akhir dinyatakan di dalamnya. Seperti diterangkan di halaman jadual bayaran kami, anda bukan membeli daripada pemaju perumahan, jadi tiada jadual bayaran berkanun untuk kontrak anda: kontrak itu sendiri yang menetapkannya. Bandingan dengan Jadual G dan borang kontrak standard ada di halaman jadual bayaran.
Bagaimana tuntutan kemajuan berjalan
- Satu peringkat kerja disiapkan di tapak.
- Jurutera atau penyelia mengesahkan kerja mematuhi pelan lulus dan menandatangani perakuan peringkat.
- Kami menyediakan tuntutan kemajuan dalam format yang pembiaya jangkakan.
- Pembiaya menyemak, kemudian membayar terus kepada kami.
- Anda menerima rekod setiap pengeluaran.
Dengan LPPSA atau bank, anda tidak membayar kami secara terus sepanjang pembinaan, selain wang beza jika ada. Jika anda membayar tunai, anda membayar mengikut jadual yang sama, dan anda yang perlu menyediakan kawalan sendiri kerana tiada pihak lain menyemak setiap bayaran.
Tanda bahaya sebelum anda menandatangani
- Bayaran besar sebelum kerja bermula. Deposit pengesahan kami hanya 5%.
- Tuntutan tanpa perakuan di belakangnya. Bayaran patut mengikut perakuan profesional, bukan invois kontraktor semata-mata.
- Bayaran tunai atau ke akaun peribadi. Bayar ke akaun syarikat yang dinamakan dalam kontrak, dan minta resit.
- Kontraktor yang tidak berdaftar. Semak nombor CIDB kontraktor dalam carian awam CIDB sebelum membayar apa-apa.
- Kerja tambahan yang dipersetujui secara lisan saja. Setiap variation order patut bertulis, dengan harga dipersetujui sebelum kerja dibuat.
Peringkat 6: Pembinaan
Kerja tapak bermula selepas pelan lulus dan kontrak ditandatangani, dan biasanya mengambil 5–6 bulan. Urutannya sama dengan peringkat bayaran: kerja tapak dan asas, struktur, dinding dan bumbung, M&E dan plaster, kemudian kemasan.
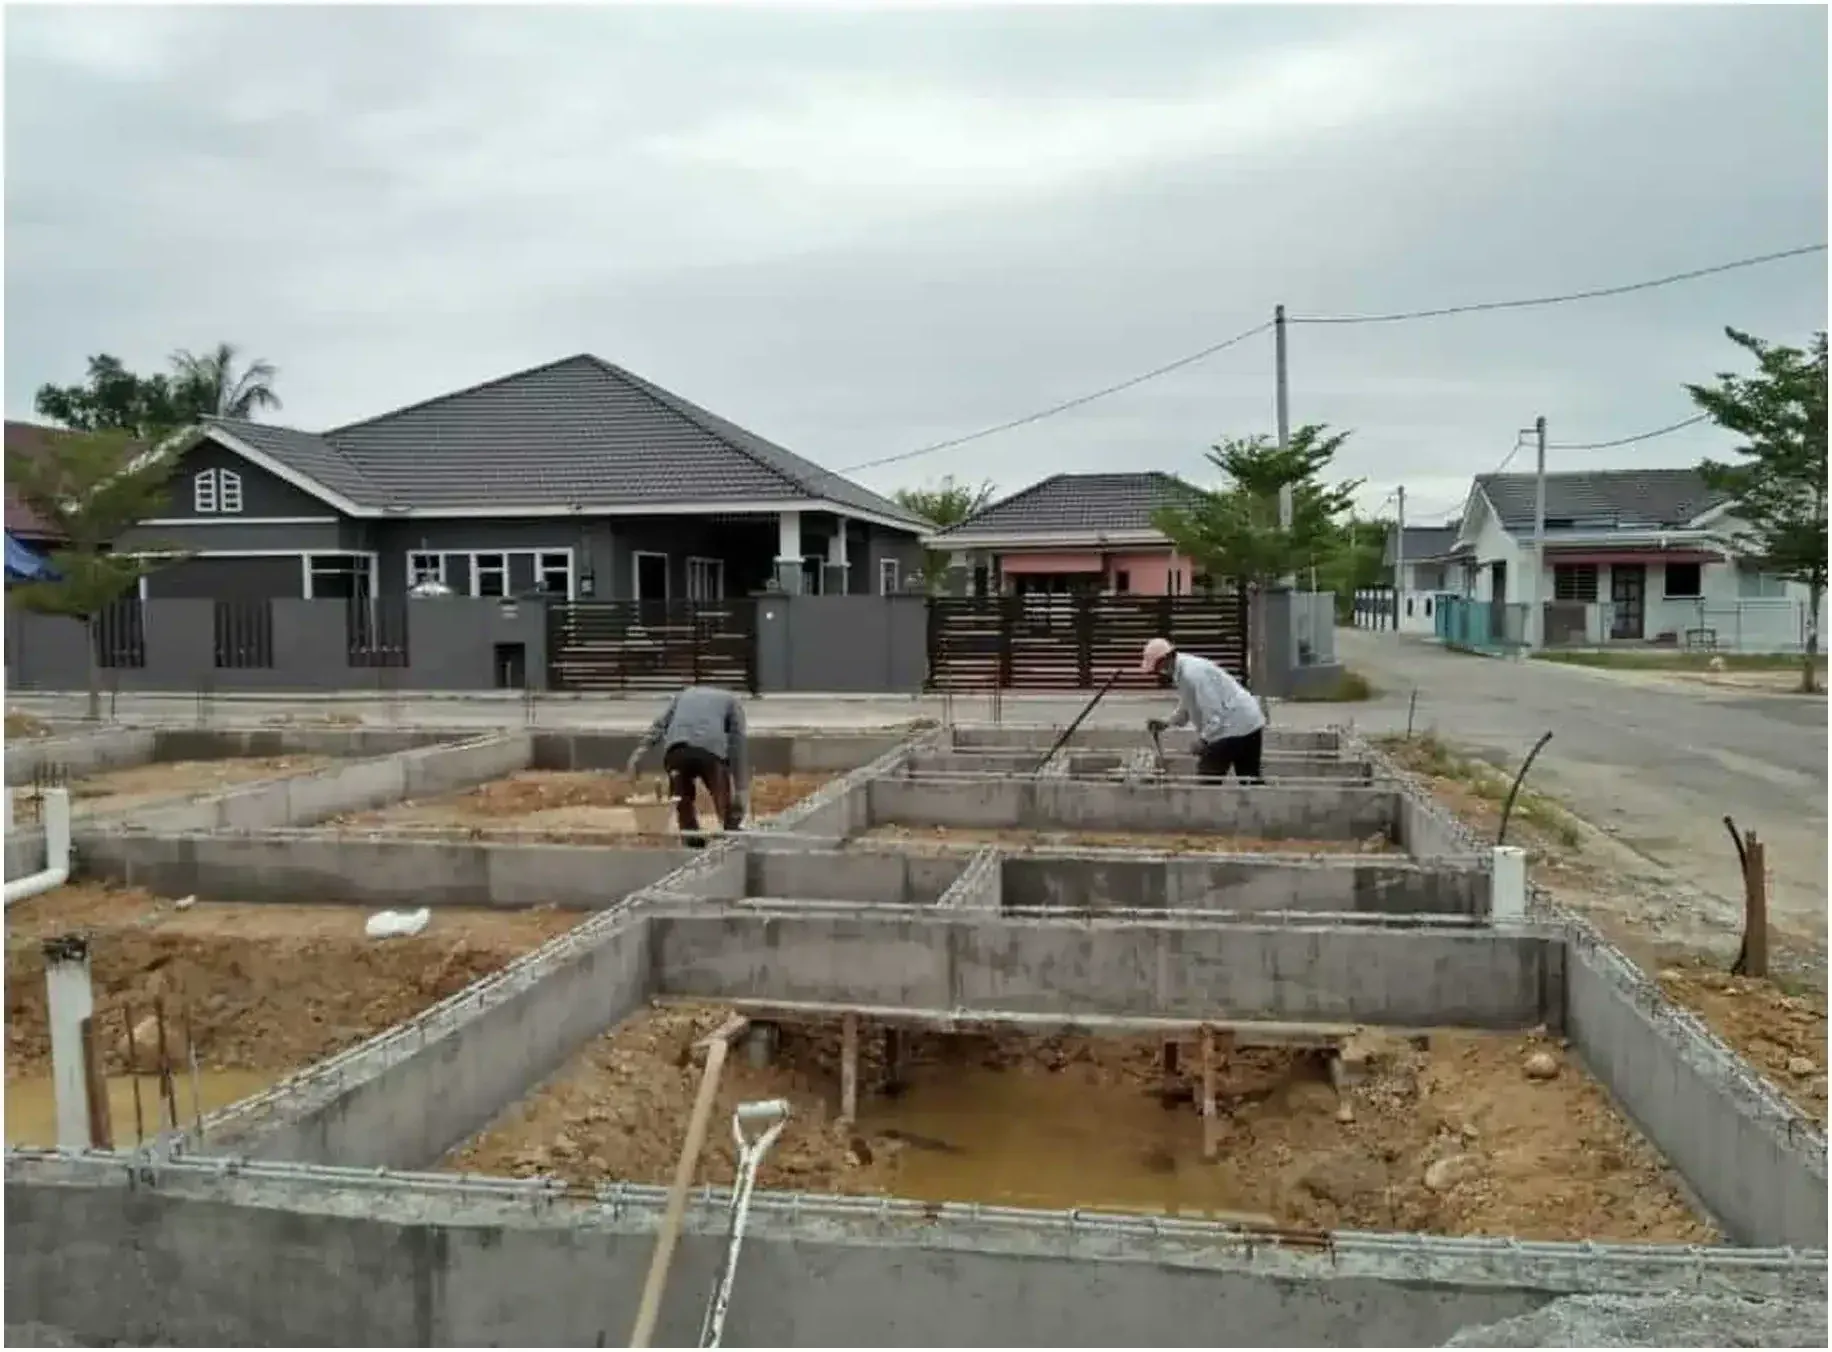
Peringkat asas pada satu tapak RumahHQ: tanah diratakan di antara rasuk tanah yang sudah siap.
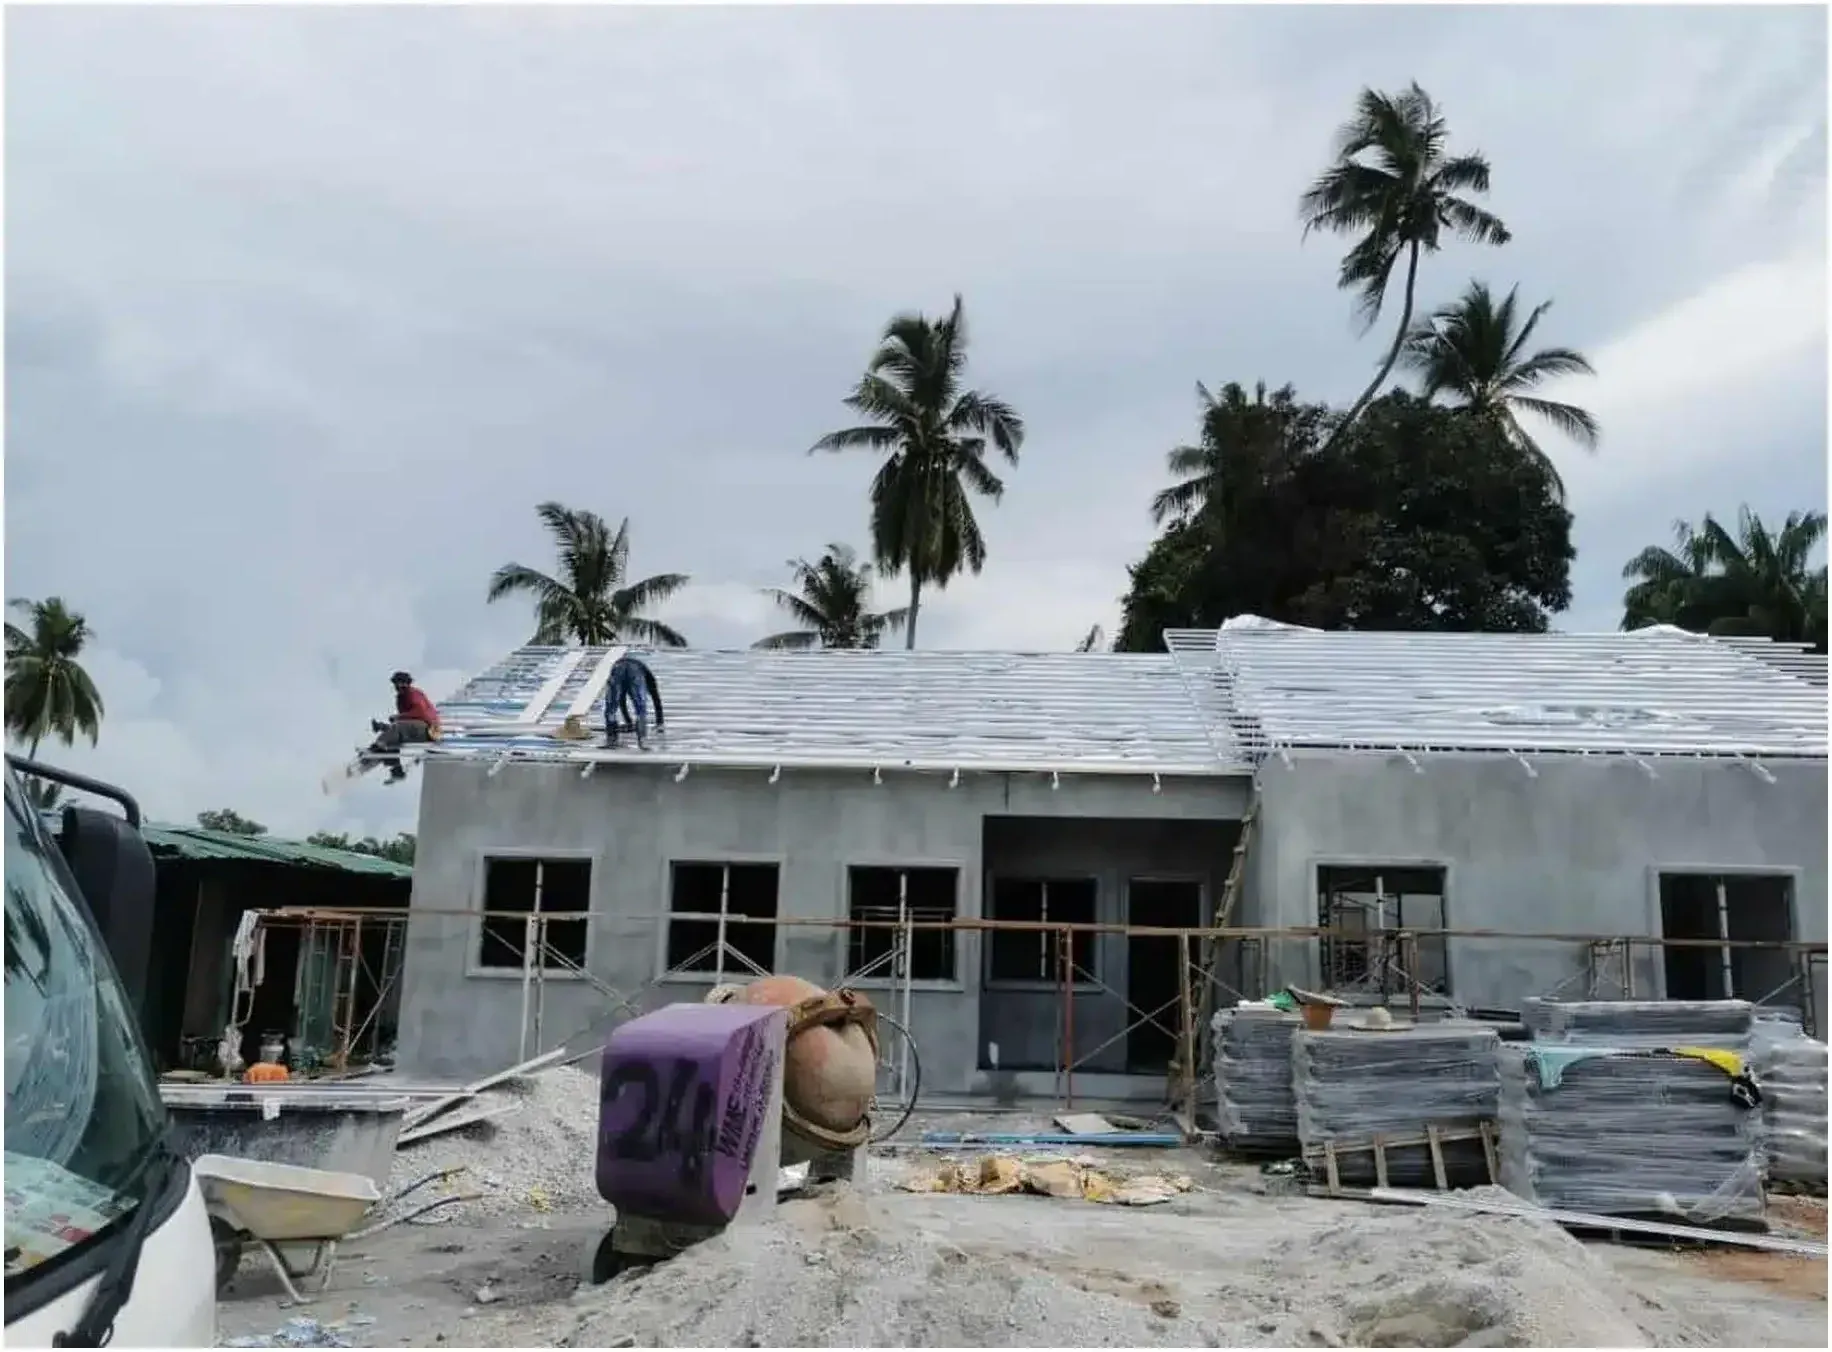
Peringkat bumbung pada tapak lain: lapisan kalis air dan alang dipasang sebelum genting.
Apa yang boleh anda lakukan semasa pembinaan:
- Lawat tapak. Panduan pemilik rumah CIDB mencadangkan lawatan sekurang-kurangnya seminggu sekali, atau bila kerja penting sedang dibuat. Aturkan dengan penyelia tapak, dan pakai topi keledar serta kasut keselamatan.
- Elak perubahan kerap. Perubahan skop (variation order) ditambah sebagai item berasingan dengan harga sendiri. Jika perlu, setuju secara bertulis dengan harga dulu, sebelum kerja dibuat.
- Bayar mengikut jadual yang dipersetujui, dan simpan setiap resit serta perakuan peringkat.
- Kumpul Borang G sepanjang pembinaan. Perakuan peringkat dikumpul semasa kerja berjalan, bukan dicari di penghujung, kerana subkontraktor yang sudah meninggalkan tapak sukar dihubungi untuk satu tandatangan.
Risiko biasa pada peringkat ini ialah cuaca buruk berpanjangan, kenaikan harga bahan dan perubahan skop. Panduan lawatan tapak yang selamat ada di halaman aliran kerja.
Peringkat 7: Serah kunci dan CCC
Apabila kemasan siap, anda dan penyelia kualiti kami berjalan bersama di seluruh rumah dalam pemeriksaan bersama. Setiap kecacatan direkodkan secara bertulis dengan gambar, dan semuanya dibaiki sebelum serahan. Bayaran akhir 5% dibuat semasa serahan, selepas senarai kecacatan selesai. Anda kemudian menerima kunci beserta borang serahan, manual peralatan dan waranti pembekal.
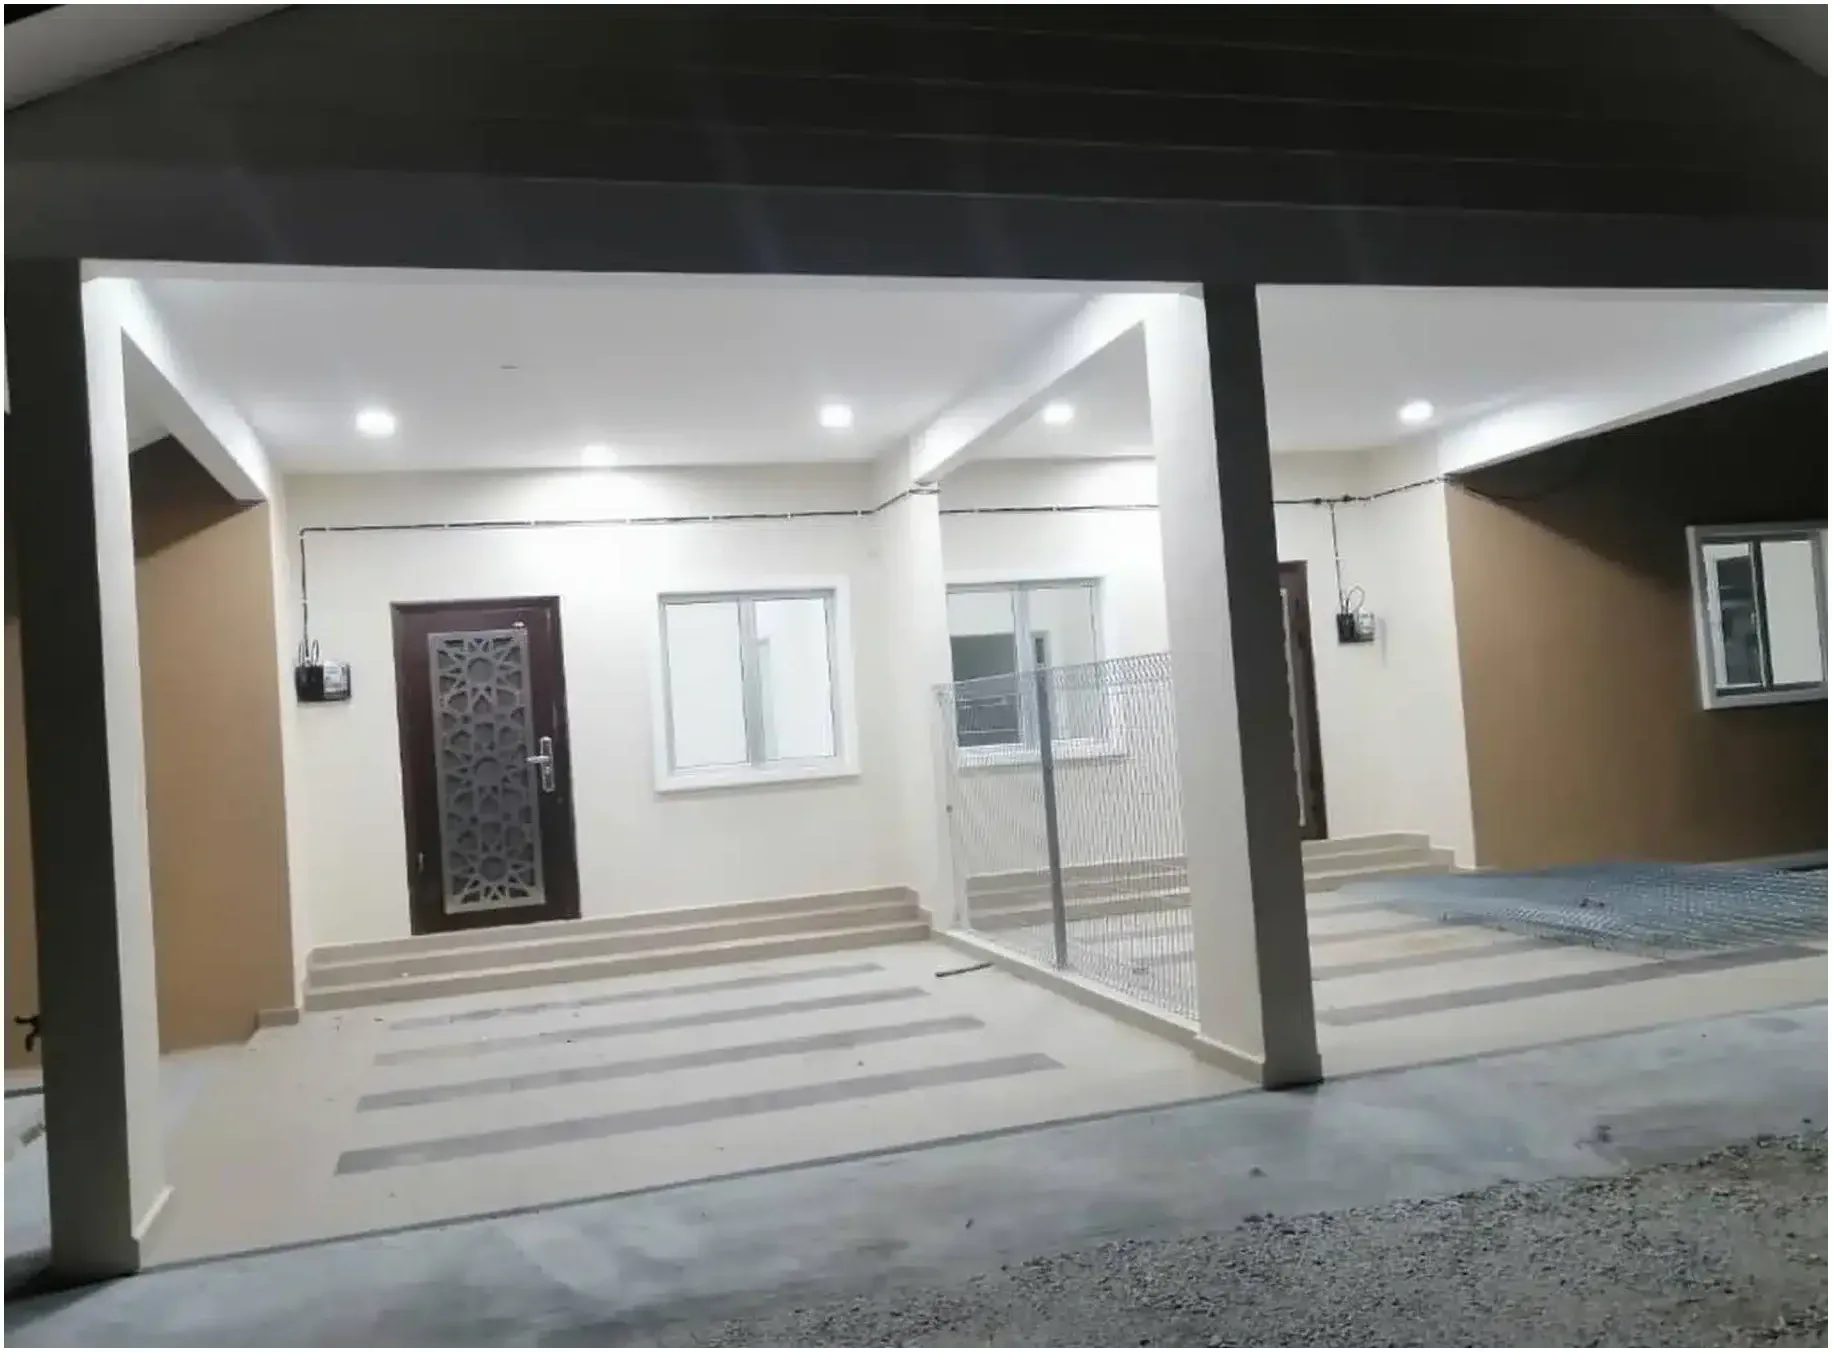
Porch kereta pada sebuah rumah RumahHQ yang sudah siap, dengan lampu menyala pada waktu malam.
CCC (Sijil Siap dan Pematuhan) dikeluarkan oleh PSP, iaitu arkitek atau jurutera yang menghantar pelan, biasanya 2–4 minggu selepas siap. Ia mengesahkan rumah dibina mengikut pelan lulus dan selamat diduduki. CCC menentukan bila anda boleh berpindah masuk secara sah, menyambung utiliti secara kekal dan mencagarkan rumah itu, jadi rumah yang “siap” tetapi tanpa CCC belum siap dalam erti yang penting. Untuk pembiayaan LPPSA, peraturan pengeluaran bahagian akhir juga menyebut CCC; butirannya ada di halaman jadual bayaran.
Peringkat 8: Waranti 12 bulan
Waranti berjalan 12 bulan dari tarikh serah kunci, tanpa bayaran pemeriksaan. Ia melindungi kecacatan struktur, kebocoran bumbung dan paip, kerja elektrik, kemasan basah, serta pintu, tingkap dan kabinet. Haus dan lusuh, ubah suai kemudian, kegagalan penyelenggaraan dan peralatan berjenama yang ada waranti pengeluar sendiri dikecualikan.
Untuk menuntut, hantar gambar dan penerangan ringkas melalui WhatsApp; pembaikan dalam skop waranti dibuat tanpa caj. Laporkan awal, walaupun kecil: keretakan halus yang dilaporkan pada bulan ketiga ialah pembaikan kecil. Hak anda di sisi undang-undang tidak tamat bersama waranti. Skop penuh ada di halaman waranti.
Lima kesilapan yang paling mahal
- Memilih design sebelum menyemak tanah dan kelayakan pinjaman. Design yang anda suka mungkin lebih besar daripada tanah atau pembiayaan anda.
- Mula bina dulu, mohon kelulusan kemudian. Struktur yang tidak mematuhi pelan lulus perlu diubah atau dirobohkan, dan ia menjejaskan CCC serta pembiayaan.
- Pelan tanpa tandatangan profesional berdaftar. Ia kelihatan lebih murah di hadapan, dan menjadi kerja semula sepenuhnya kemudian.
- Membayar besar sebelum kerja bermula. Ikat bayaran kepada kerja yang disahkan, bukan kepada tarikh.
- Tidak mengumpul Borang G dan rekod sepanjang pembinaan. Rekod yang lengkap mempercepat CCC dan melindungi anda jika ada pertikaian.
Soalan lazim
Berapa lama masa untuk bina rumah atas tanah sendiri? Biasanya 12–18 bulan keseluruhan, tetapi itu julat, bukan janji. Kelulusan PBT (3–4 bulan) dan pembinaan (5–6 bulan) ialah dua tempoh terpanjang, dan sebahagian langkah berjalan serentak. Pembayaran tunai biasanya memendekkan jadual satu hingga dua bulan kerana tiada aliran kerja pembiayaan.
Bolehkah saya bina rumah tanpa pinjaman? Boleh. Anda membayar mengikut jadual berperingkat yang sama, dan kelulusan PBT, CCC serta pemeriksaan kualiti tetap terpakai kerana ia keperluan undang-undang atau perlindungan untuk anda. Baca bina rumah secara tunai.
Siapa yang menguruskan kelulusan PBT? Kami. Arkitek dan jurutera berdaftar menghantar pelan, kami menyusuli PBT sehingga lulus, dan menguruskan CCC bila rumah siap. Kos tetapnya RM45,000.
Bila saya mula membayar? Selepas kontrak ditandatangani dan pelan lulus diterima, dengan deposit pengesahan 5%. Jika anda dibiayai LPPSA atau bank, pembiaya membayar kami terus mengikut tuntutan yang disahkan, dan anda hanya menjelaskan wang beza dulu, jika ada.
Boleh bina atas tanah pertanian atau tanah pusaka? Kadang-kadang, selepas tanah diuruskan dulu. Rumah pemilik dibenarkan atas tanah pertanian dalam had tertentu, kecuali syarat nyata melarangnya; tanah pusaka yang belum dibahagi tidak boleh dicagarkan. Mulakan dengan semakan tanah.
Dokumen apa yang perlu saya sediakan dulu? Geran atau hakmilik, resit cukai tanah terkini dan kad pengenalan. Jadual 4 menyenaraikan selebihnya mengikut peringkat.
Langkah seterusnya
- Semak kesediaan tanah anda dalam satu minit
- Semak kelayakan pinjaman anda sebelum memilih design
- Kira anggaran kos anda dengan baris pakej, PBT dan meter berasingan
- Lihat 62 pelan rumah dan pilih yang sesuai dengan tanah anda
- Baca aliran kerja 12 langkah dengan dokumen, risiko dan tips setiap langkah
- Hubungi pasukan kami untuk lawatan tapak dan quotation rasmi, percuma dan tanpa ikatan
Angka dalam artikel ini ialah kadar, kos tetap dan jadual rujukan berkuat kuasa 23 September 2026; anggaran kos bukan quotation rasmi, dan jadual bayaran akhir ditetapkan dalam kontrak anda. Kelulusan pembiayaan dan PBT ditentukan oleh LPPSA, bank dan PBT berkenaan, bukan oleh kami. Tidak termasuk harga tanah.
Kira angka anda
Kadar yang sama digunakan dalam artikel ini, dengan nilai anda sendiri. Percuma dan tanpa pendaftaran.
Kadar berkuat kuasa 2026-09-23.
Panduan yang digunakan artikel ini
Baca seterusnya
-
Bina Rumah Atas Tanah Pertanian atau Pusaka: Semak Ini Dulu
Tanah pertanian, pusaka, hakmilik bersama atau tiada jalan? Cara baca geran, tukar syarat tanah, dan urutan yang betul sebelum bina rumah atas tanah sendiri.
-
Bina Rumah Dengan Pinjaman Bank: DSR, Margin & Deposit
Cara bank menilai permohonan pembiayaan bina rumah atas tanah sendiri: DSR, margin, deposit sebenar dan pengeluaran berperingkat, dengan contoh pengiraan penuh.